资讯
座椅电机:藏在座椅里的"微型关节"
智能座舱的竞争,正在从屏幕和语音,延伸到"坐"这件最基础的事情上。
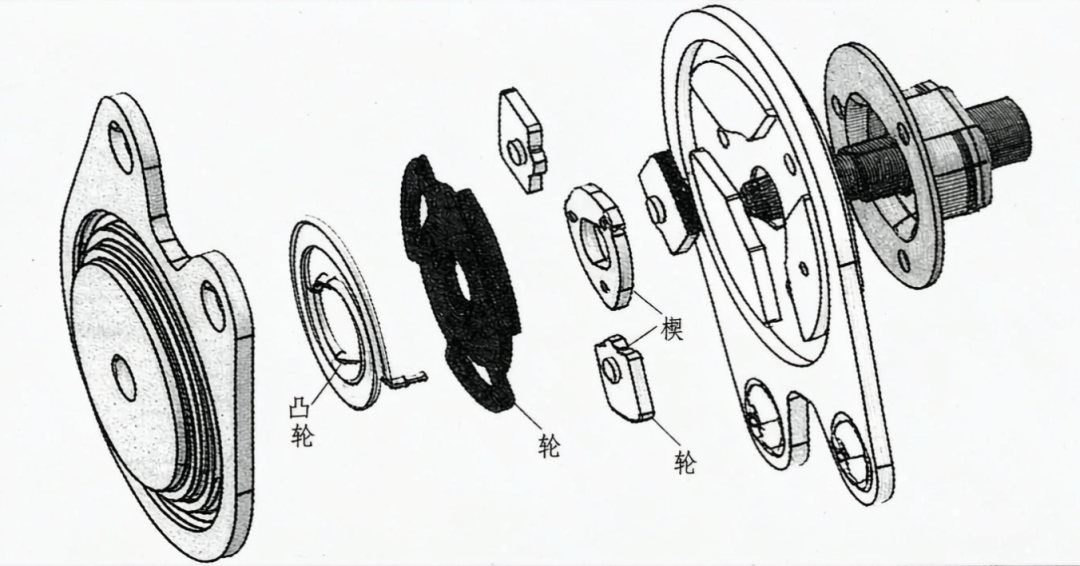
零重力座椅从旗舰车型走向20万元级市场,按摩、腿托、旋转机构成为新车发布会的常规卖点,在这些功能背后,真正"干活"的,是一颗颗直径不过三厘米上下的座椅电机。它藏在发泡和骨架之间,数量少时不过两三颗,多时一辆车上要装二三十颗,是电动座椅一切调节功能的动力源,也是座舱智能化最底层的执行部件。
来源:胜华波官网
本文从技术、产品和产业三个维度,对座椅电机这一细分部件做一次系统梳理。
01.座椅电机是什么:座椅里的"微型关节"
座椅电机是安装在汽车座椅内部的小型电驱动执行部件。它以车载12V/48V直流电源为动力,将电能转换为旋转或直线运动,再经减速齿轮、蜗杆、丝杆等传动机构放大扭矩,最终驱动座椅完成前后滑动、靠背倾角、坐垫倾角、高度升降等一系列位置调节,是中高端及新能源车型提升座舱舒适性与智能化水平的关键部件。
在座椅总成的诸多部件中,电机的角色可以类比人体的关节:骨架与滑轨决定了座椅"能怎么动",电机则决定了它"动得起来、动得精准"。电机性能直接决定了调节速度、噪音水平、位置精度和长期使用可靠性,而这些指标,恰恰是用户每天都能感知到的"座舱质感"。
电动座椅95%以上配置于乘用车,且车价越高配置率越高、可调节部位越多,所需电机数量也越多——目前B级车电动座椅配置率已在75%以上,C级车95%以上,D级车接近100%。可以说,电动化座椅有多普及,座椅电机的需求基本盘就有多大。
02.技术路线与性能要求:有刷主导当下,无刷定义未来
座椅电机本质上是永磁直流电机,按换向方式分为直流有刷电机和直流无刷电机(BLDC)两类。目前市面上绝大多数座椅电机仍是有刷产品,份额约九成。有刷方案胜在成本低、控制简单、供应链成熟;其短板也很明确:体积和重量偏大、效率偏低、电磁噪音明显、碳刷寿命有限,且调节速度不可变、记忆位置存在偏差。
无刷电机则恰好补上了这些短板:没有碳刷磨损件,噪音更低、同功率体积更小、寿命更长、能耗更低,配合电子换向还可以实现更精细的速度与位置控制,被视为座椅电机明确的升级方向。
整车厂对座椅电机的要求可以概括为五个关键词:小型化(直径30mm以下)、高扭矩密度(最高约15mNm)、低噪音(45dB以下)、高传动效率(齿轮箱机械效率85%—92%)、长寿命(5万次以上循环耐久)。这些指标彼此制约——要小型化就不能牺牲扭矩,要静音就要在齿轮精度与电磁设计上持续投入——构成了座椅电机厂商真正的技术壁垒。
从产业链位置看,上游是钢材、铝锭、漆包线、钕铁硼永磁材料与塑料等通用材料;中游电机厂多以"以销定产"方式直销配套;下游则是延锋、安道拓、李尔、佛瑞亚等座椅总成厂,以及整车厂本身。
值得一提的是,随着电动化、智能化抬高了电机的战略地位,部分领先电机企业开始绕过座椅总成厂、直接与整车厂建立技术合作。在传统的"整车厂-座椅厂-电机厂"三级链条之外,一种新的协作模式正在形成。
03.装在哪些部位:从"四大基础电机"到全座椅分布式驱动
传统电动座椅的调节功能,由四颗基础电机支撑:水平调节电机(滑轨前后)、调角电机(靠背倾角)、前抬高电机与后抬高电机(坐垫前后端高度)。这四颗电机构成了电动座椅的"基本功",也界定了行业最初的产品形态。
而在今天的中高端车型上,电机的分布早已突破这四大部位,蔓延到整个座椅:
- 腰托与侧向支撑:腰托调节、腰部与腿部侧翼支撑、肩部支撑,各需独立驱动单元;
- 腿托:零重力座椅的四向电动腿托通常需要2颗以上电机;
- 头枕:四向调节头枕电机;
- 按摩系统:气袋式按摩由气泵电机驱动,多点位按摩意味着多路气路与更复杂的电机控制;
- 旋转机构:面向Robotaxi和自动驾驶座舱的可旋转座椅,需要大扭矩旋转驱动电机——特斯拉已向澳大利亚监管机构提交取消方向盘、配旋转座椅的Robotaxi方案,被视为这一方向的行业风向标。
来源:胜华波官网
电机用量随之水涨船高。传统电动座椅每座2-4颗;按"每颗电机对应2向调节"估算,当前中高端车型16向电动调节(如阿维塔12,含4向腰托、2向腿托)对应约8颗;零重力座椅单座则达到7颗以上——问界M9的零重力座椅采用7电机驱动双滑轨联动结构,支持14向多角度调节,领世加长版更实现全车四把零重力座椅;小鹏G9L的零重力座椅已达24向电动调节。
简单算一笔账:传统燃油车全车座椅电机不过2-4颗,今天20万元以上的车型普遍超过10颗,而配齐三、四把零重力座椅的旗舰车,仅零重力座椅电机就达20-30颗量级。座椅已经从"一个电机驱动的机械件",变成"十几颗电机协同的智能终端",这就是座椅电机行业最硬的量的逻辑。
04.智能化正在重塑座椅电机
如果说电动化决定了座椅电机的"量",那么智能化正在改写它的"质"。这场变化主要体现在三个层面。
其一,从"执行器"进化为"智能执行节点"。座椅电机不再只是通电就转的部件,而是与位置传感器、控制模块协同工作的智能执行器:座椅记忆、迎宾模式、语音控制乃至OTA订阅解锁高级调节,都建立在电机精准可控的基础之上。2024年上海车展亮相的"神经元座椅"通过16个压力传感器实时调整支撑力度,电机控制精度达到0.1°量级;行业研发投入强度也从2020年的4.7%提升至2024年的7.2%。
其二,安全要求指数级提高。2026年10月,工信部明确加强汽车创新设计与研发测试管理:行驶中禁止使用"零重力"座椅,座椅放平成床等功能被纳入严格的安全锁止要求,涉及运动部件的功能须通过不低于3万公里的可靠性测试。这些要求最终都会落到电机上:防夹检测(电流纹波/霍尔传感)、碰撞时失效安全回位(如继峰座椅的零重力碰撞快速回位专利)、功能安全等级提升,正成为新产品的标配能力。以小米YU7 Max为例,其零重力座椅配备多重防夹:后排有人自动禁用、遇阻暂停、全程可手动叫停。
其三,电气架构与集成化升级。中高端车型开始导入48V供电,以支撑大功率腿托与旋转机构;电机、减速器、控制器一体化的"智能执行模块"成为新的技术壁垒——比亚迪"云辇座椅"整合8向调节、气动按摩、生物监测,单电机驱动多功能,就是集成化方向的一个样板。
05.全球与中国主要企业
座椅电机是一个集中度较高的行业,2024年前五大厂商收入份额超过59%。从竞争版图看,国际厂商起步早、底子厚,中国厂商则凭借新能源车的产业东风快速上位,格局正在被改写。
1、国际厂商
国际阵营以德日企业为主、美国韩国为辅:德国博泽(Brose)强于座椅电机与座椅系统的机电一体化集成,博世(Bosch)依托车用微电机平台化能力横向覆盖,两者均位列全球前五;日本电装ASMO以高效率无刷电机见长、稳居全球前三,日本电产(Nidec)、三叶(Mitsuba)、万宝至(Mabuchi)主打超静音与小型化;美国礼恩派(Leggett & Platt)提供执行器总成级方案,Inteva等内饰系统供应商兼营该业务;韩国启洋电机(Keyang)以性价比切入中国市场;ebm-papst、美蓓亚三美、ASPINA等企业则更多活跃于座椅通风风机等舒适系统电机细分。
2、中国厂商(部分)
胜华波集团(温州,拟上市):大陆最大的座椅电机厂商,按QY Research统计,2022年座椅电机销量全球第一、市场份额19.22%;产品约60%出口,进入佛吉亚、麦格纳等国际座椅巨头供应链,并通过通用、福特等车企认证。据其2026 年重新申报稿显示,座椅电机销量 2021—2025 连续五年全球第一。
延锋安道拓方德电机(上海):方正电机参股30%,背靠延锋+安道拓两大座椅巨头的渠道,客户覆盖大众、通用、奔驰、宝马、特斯拉、比亚迪、沃尔沃、福特等。
德昌电机(Johnson Electric,香港上市):全球微电机龙头,是少数以电机为主业、横跨多品类的中国企业,座椅电机为其汽车产品线的重要组成,长期位列全球主要供应商名单。
宁波凯尔(Ningbo Kaier)等:见于QY厂商名单的第二梯队本土厂商,以性价比切入国产供应链。
格局变化方面,在座椅总成配套环节,外资份额从早期 80% 以上降至 2024 年的约 61%;在座椅电机等核心零部件环节,本土厂商随整椅国产化同步加速渗透。国际厂商则通过在华建厂扩产应对,并加紧向无刷和集成执行模块转型。
06.结语:小部件的确定性
座椅电机产业的演进可以归结为"量、价、格局"三条线:量的逻辑来自单车电机用量从每座2—4颗向零重力单座7颗以上的跃迁,旗舰车全车已达20—30颗量级;价的逻辑来自有刷向无刷、"裸电机"向"电机+传感+控制器"智能执行模块的升级;格局的逻辑则是中国厂商份额持续提升,并尝试越过座椅总成直连整车厂。
而在技术与监管层面,2026年10月工信部对零重力座椅安全功能的新规,把防夹、安全回位、高精度控制能力变成了硬性要求。可以预见,在智能座舱的下一程竞争中,座椅电机不会出现在任何一张发布会的海报上,但它决定了一张座椅能不能既舒适、又安全地动起来——这正是这个小部件的确定性所在。

登录 后发表评论
暂无评论,来抢沙发吧~