资讯
集中气源式自适应座椅:技术架构、高低压路线之争与企业格局
01.
概念界定:两个成熟半边的组合
讨论"集中气源式自适应座椅"前,必须先拆开两个成熟度不同的概念:
◎集中气源(供气侧):用一套中央压缩空气发生单元替代"一功能一泵"的分散布局——传统方案单车气泵可达7–13台。这一侧已经量产:2026年9月11日,亚新科中央气源系统配套享界G9实现全球首次量产装车。
◎座椅自适应闭环(感知控制侧):压力/柔性传感层感知体型与体压,ECU驱动气室"随体塑形"。该功能已有量产先例如日产AI零压云毯座椅,但走的是分散式气源路线。
截至目前公开信息,尚无一款量产车同时具备"集中气源+体压自适应闭环"的完整形态。享界G9的按摩与侧翼由集中气源供气,但推测仍是预设程序控制。本文讨论的是两个成熟半边的组合预期,这是理解产业现状的前提。
本文框架:
01.概念界定:两个成熟半边的组合
02.集中气源工作原理&功能全景
03.集中气源的优势&代价及技术挑战
04.主要参与企业及阶段/成果
05.高压&低压路线之争:按车价选方案
06.企业与量产落地现状
07.时间线与展望
02.
集中气源工作原理&功能全景
1、工作原理
集中气源本质上是对“分散供气”的一次架构替换。传统汽车气动功能通常为“一功能一泵”,集中气源则以一套中央压缩空气发生单元,通过管路与阀岛把压力空气分配到全车气动执行器,覆盖双腔空悬、座椅按摩、车载制氧、侧翼支撑等场景。
下图(图 1)直观对比两种架构:左侧为传统分散式,右侧为集中式。
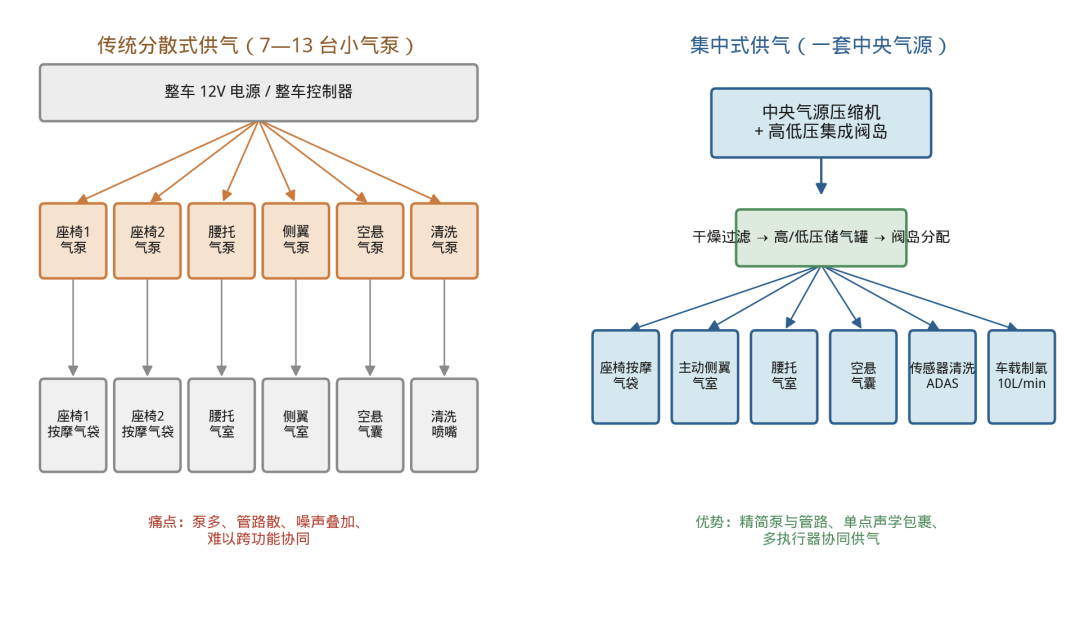
图 传统分散式供气与集中式供气架构对比示意
2、驱动的功能全景:不止"四大件"
集中气源驱动的负载,常提及的口径有六类:
功能 | 回路 | 用气特征 | 状态 |
双腔空悬 | 高压(10bar级) | 间歇性瞬时大流量 | 已量产(享界G9) |
座椅按摩 | 低压/高压直供 | 连续性大流量 | 已量产(享界G9,最高20点位,力度达传统方案3倍) |
主动侧翼 | 低压 | 瞬时小流量,要求秒级响应 | 已量产(享界G9) |
车载制氧 | 低压 | 连续性消耗气源(10L/min,15分钟构建富氧环境) | 已量产(享界G9选装) |
智驾传感器清洗 | 高压脉冲 | 瞬时脉冲,L3/L4新刚需 | 已纳入系统清单 |
外接气源 | 低压/高压取气 | 户外场景(充气、渔箱充氧) | 已纳入系统清单 |
此外,曼胡默尔的模块方案还覆盖胎压自动充放气(乘用车暂无量产案例)。比亚迪腾势N9的云辇-A系统通过和空悬共享气路为座椅侧气囊供气,属于"底盘气源延伸共享"的变体而非完整中央气源。
3、集中气源式自适应座椅
具体到集中气源式自适应座椅,就是把上述架构落到座椅上:座椅内部不再自带独立小泵,而是从整车中央气源取气,通过阀岛向座椅内的多个气室(腰托、侧翼、坐垫分区等)分配压力空气。自适应则体现在:座椅上的压力传感器或柔性传感层感知乘员体型和坐姿,控制单元自动调节对应气室的充气量,实现“随体塑形”的支撑。
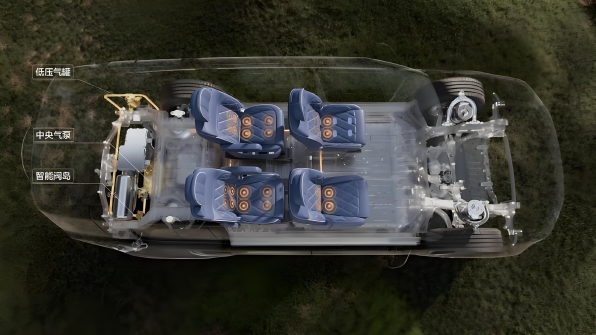
上图为享界G9座舱透视官方图:中央气泵、智能阀岛与低压气罐,一路气源供至四张座椅
1)核心组件
集中气源的核心组件通常包括:
◎中央气源压缩机:产生高压(供空悬)或低压大流量(供座舱舒适件)压缩空气;
◎高低压集成阀岛/气路分配单元:一路气源按需分配到多个支路,独立控制各气室通断与充放气;
◎控制层:座椅压力传感器/柔性传感层感知乘员体型、坐姿、体压分布或整车信号,动态调度对应气室的充气量,实现"随体塑形"。
2)典型的六级气路
完整的量产气路为六级:中央气源压缩机 → 干燥过滤(空气处理)→ 高/低压储气罐 → 集成阀岛 → 执行器 → 排气消音。
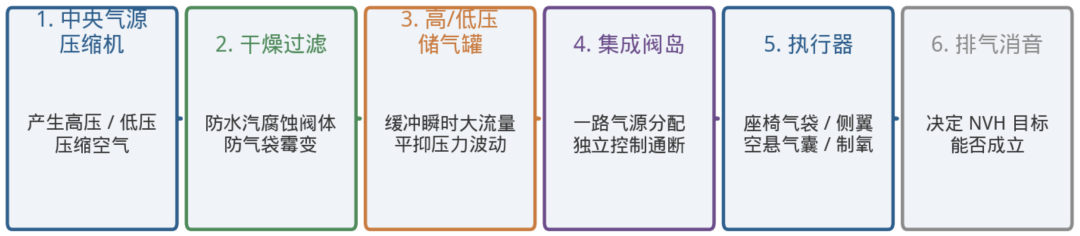
图 典型气路六环节示意(环节罗列,非行业分级标准)
各环节功能边界:干燥过滤防止水汽腐蚀阀体、霉变气袋;储气罐承担空悬调高等瞬时大流量需求并平抑压力波动;排气消音直接决定 NVH 目标能否成立。控制层由座椅 ECU、体压/柔性传感反馈与整车信号(车速、横向加速度、驾驶时长)构成。
3)自适应闭环逻辑
ECU 读取乘员体压,与舒适体压阈值比对,不符则驱动阀岛对相应气室充放气直至匹配,并记忆目标气压;同时可结合车速、横向加速度驱动主动侧翼支撑(小米 SU7、极氪 001FR 等已具备类似功能,气源为分散式),或按驾驶时长触发按摩模式。
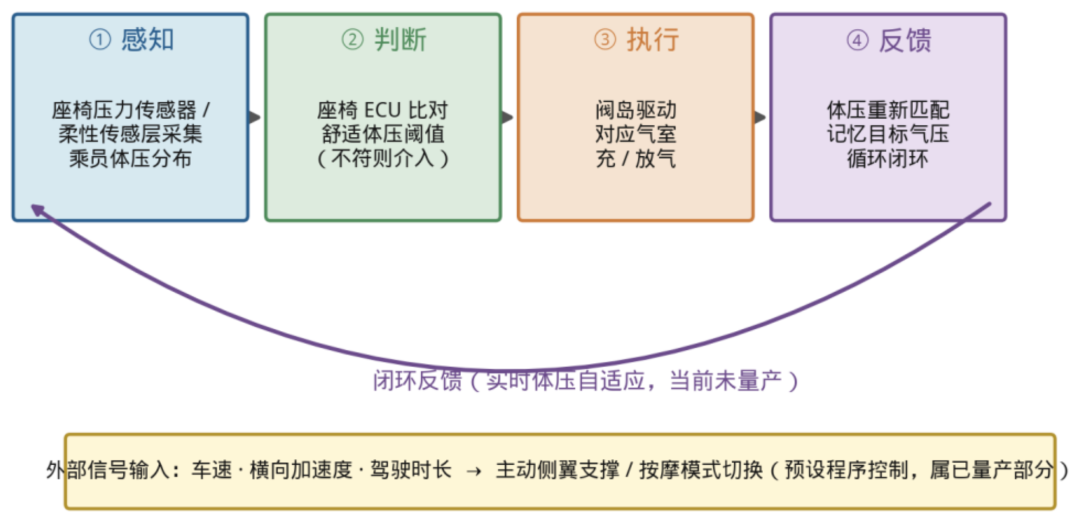
图 集中气源自适应座椅控制闭环原理示意(实时体压闭环当前未量产)
03.
集中气源的优势&代价及技术挑战
集中气源并非"免费的架构升级",它在系统层面换来的每一项收益,都对应着集成端的新门槛。以下从收益与代价两个维度对照列出:
优势 | 代价与门槛 |
减重:精简泵与管路(小科智行单泵方案口径减重8–10kg,不同架构不可直接套用) | 需具备“压缩机 + 阀岛 + 控制接口”的系统级集成能力 |
NVH 改善:单一大泵便于声学包裹与隔振;相较多个小泵叠加,单点声源更易治理,但最终以整车 NVH 验收为准 | 高低压复合供气设计难度高 |
多执行器协同:座椅、空悬、制氧、清洗共用一套气源 | 多负载并发时的动态分配控制复杂 |
大流量使按摩力度与响应提升 | 高压直供座椅气囊的密封、耐久验证周期长 |
- | 成本边界:单套 BOM 高于单个小泵,只有同时搭载空悬、制氧等多气动配置的高端车型才摊得平整车成本 |
集中气源落地面临的主要技术挑战集中在四个方面:
一是多负载并发时的压力稳定性。空悬与座椅同时用气会互相干扰,需靠高低压双回路、储气罐缓冲与智能分配算法解决,亚新科方案已实现单套系统同时输出大于62L/min@10bar高压与120L/min@2bar低压。
二是供气能力与NVH、耐久之间的平衡。新型中央压缩机将供气能力提升至传统方案的3倍以上,同时以无刷电机、声学包裹和排气消音设计控制集中后的噪声与单点失效风险。
三是失效冗余须区分功能域:中央气源单点故障影响全车气动功能,是主机厂导入验证最严的部分。空悬回路:阀岛分路独立隔离 + 关键回路冗余设计,压缩机失效时可依靠高压储气罐存量维持有限次数的车身高度调节,保障基本行驶安全。座椅回路:单点故障的直接后果是按摩、主动侧翼等功能失效,属舒适性功能降级,不涉及行驶安全,不得与空悬冗余混为一谈。
四是自适应感知精度与评价标准仍有缺口,离散压力传感器颗粒度有限,柔性传感方案尚在推进,且响应时间、体压均匀度等指标无公开行业标准,增加了供应商对接的隐性成本。
04.
主要参与企业及阶段/成果
梳理现有参与者可以发现,集中气源企业几乎全部从三个相邻领域延伸而来,即空悬压缩机、气体处理与制氧、座椅气动执行,各自的出身决定了其切入路线是高压下延、低压集成还是需求定义。
A类:底盘高压供气出身——"高压转低压"路线
代表:亚新科、小科智行、杰锋动力。
手里已有车规级10bar高压压缩机(供空悬),向下兼容低压大流量座舱场景。亚新科是国内首批空悬压缩机自主量产供应商、首款无刷电机空悬压缩机量产者,已建成年产百万套空压机产能,在手订单超200万车(套);小科智行一代产品为空悬压缩机(年产能24万台),二代上探中央气源,走单泵宽域架构;杰锋动力(920269.BJ)具备空悬供气单元、分配阀、储气罐等部件级能力,客户覆盖奇瑞、上汽、吉利、比亚迪等,处于向系统集成延伸的位置。
优势:高压压缩机是全系统技术密度最高、验证最贵的部件,掌握它即掌握系统总成话语权;已有主机厂底盘采购关系与量产体系认证;高压直供带来可感知的性能卖点。劣势:低压大流量非其原生强项,高压机降压供座舱存在效率浪费;气体品质需补课——亚新科专门申请干燥剂再生专利即是佐证;对制氧、座椅气袋等下游场景理解浅,需要不断加强。
B类:气体处理/制氧出身——"低压集成"路线
代表:曼胡默尔(过滤出身,做气源洁净)、联迅智控(阀件出身,做车载制氧)。
从"把气处理干净"或"从空气中取氧"出发横向集成。曼胡默尔有八十余年过滤技术积累,其气体管理模块集冷却、水气分离、深度干燥、储气稳压、消音降噪五大功能于一体,可拦截0.1μm以上液态水雾;联迅智控正招聘"车载制氧机系统/整车中央气源工程师",处于研发早期。
优势:气体品质(露点、洁净度)是原生强项,而这恰是集中气源全生命周期的隐形命脉;制氧与气源天然耦合;低压大流量工况效率高。劣势:没有高压能力——空悬10bar级供气是天花板,要么放弃空悬这个最大单一负载,要么外购高压机丧失核心部件话语权;缺车规压缩机量产验证体系。
C类:座椅气动执行出身——目前没有集中气源产品,角色是"需求方"
代表:唐群、恩迪、斯诺凡、舒井。截至目前均无公开的自有集中气源产品,现有方案的泵仍为座椅内置,走分散路线。其中斯诺凡已将柔性传感器与座椅舒适技术结合推出"AI+座椅"方案,舒井具备阀体、气袋、气泵到座椅ECU的全栈自研能力,恩迪则以座椅舒适系统为底座提出中央气源管理概念,是C类中向上延伸最积极的一家。这类企业不做集中气源的原因是结构性的:气源壁垒在压缩机,而它们的核心资产在气袋设计、体压算法与座椅集成,两套能力几乎不重叠。若未来向上延伸,可预期路线是"需求定义式集成",外购压缩机+自研座椅端阀岛与控制算法,把按摩波形、侧翼响应时序、气袋保压要求转化为对A类供应商的采购规格。
05.
高压&低压路线之争:按车价选方案
核心分水岭只有一个:空气悬架,它是全车唯一刚性需求10bar高压的负载。论技术能力和单车价值,高压路线占优:向下兼容易、向上突破难,且按摩力度等卖点由高压定义。但低压路线有自己的生态位:不带空悬的车型用高压方案是杀鸡用牛刀。亚新科推出40L流量裁剪版并已获客户定点,领先者用高压技术底座做模块化裁剪,是对这场争论最诚实的产业回答。
需要厘清一个概念:裁剪沿两条独立的轴进行。压力轴——不带空悬就不需要高压回路;排量轴——不选制氧(低压侧最大持续负载),流量需求骤降,可选40L级小排量方案。制氧与压力路线无关,只影响排量档位。
沿着这两条轴落到具体车型上,不同价位对应的最优方案也各不相同:
价位 | 典型配置 | 最优方案 | 理由 |
40万+旗舰 | 空悬+制氧+按摩+侧翼全配 | 统一高压中央气源 | 负载全、摊得薄,降本与性能双兑现 |
25–40万中高端 | 空悬高配/选装,制氧选装 | 高低压分治:空悬专用高压机+低压集成单元 | 配置弹性好、集成风险低、裁剪灵活 |
20万以下 | 无空悬,舒适件少量 | 仅低压单元,或维持分散小泵 | 功能不够多时,分散方案本来就够便宜 |
中长期看,随着裁剪版量产和传感器清洗成为新刚需,"分治"更像是统一架构下探过程中的过渡形态,而非平行终局。
06.
企业与量产落地现状
1、明确量产落地
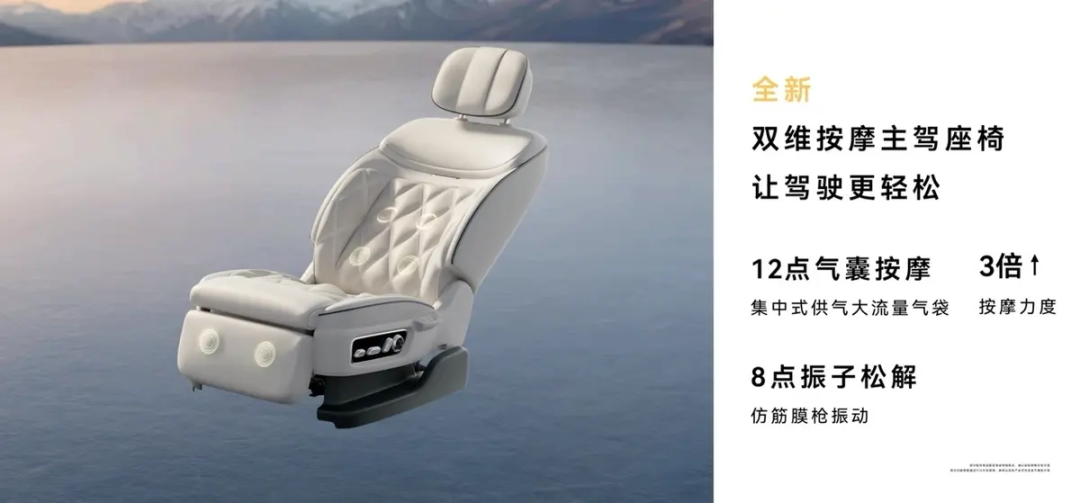
目前唯一量产车型为鸿蒙智行享界 G9(2026 年 9 月 11 日正式发布)。官方称“三合一中央气源方案”——集成式中央气泵峰值气流 120L/min,配高低压智能阀岛统一为空簧、座椅、制氧(高配选装)供气。座椅支持至高 20 点双维按摩(属座椅按摩参数,非集中气源独有指标),按摩气流量约为传统方案 3 倍;制氧 10L/min、15 分钟构建富氧环境;上市初期下定用户制氧选装率超 35%(产品总监口径,为上市初期数据,非全生命周期数据)。
2、推进与对接中
供应商侧,亚新科在享界G9量产落地后,正与多家头部车企开展技术对接;小科智行的第二代中央气源系统仍在开发中,处于多家主流主机厂测试验证阶段。主机厂侧,有媒体推测这套可复用方案未来可下放至鸿蒙智行全系车型,目前尚无官方确认;从工程可行性看,下放更可能以"按配置裁剪"的方式实现,例如面向中配车型的小排量版本(据行业媒体报道,亚新科40L版本已获客户定点并计划量产装车),而非要求下放车型必须全配空悬与制氧。
需要说明的是,日产N7、小米SU7、极氪001 FR等车型虽已具备体压自适应或主动侧翼功能,但供气单元均为座椅系统自带的独立配置(如日产N7座椅内置10L充抽一体式气泵、小米SU7采用气泵加储气罐组合),未接入整车集中气源,不在本文统计口径内,可视为集中架构的潜在升级对象。
07.
时间线与展望
2023年前后,亚新科、曼胡默尔等供应商陆续发布中央气源方案,技术进入预研展示期;2023年,腾势N7首搭云辇-A系统,率先量产"空悬气源共享供座椅侧翼"的局部集成方案,2025年上市的腾势N9将其全系标配;2026年9月,享界G9完成完整中央气源架构的全球首次量产装车,标志该技术从0到1落地;当前行业处于多家主机厂验证导入期,同时面向中配车型的裁剪版本开始定点下探。
集中气源已完成从0到1的跨越,但"集中气源+体压自适应闭环"的完整形态尚未量产;供气侧革命已经落地,感知侧闭环仍停留在分散式方案里,两者的合流还没有发生。成熟供应链大概率是"A类供压缩机与系统集成+B类供气体管理模块+C类做座椅端执行与控制"的三层分工,而非某类通吃。未来两大看点:一是渗透率,随着裁剪版本量产和智驾传感器清洗成为新刚需,集中气源将沿价位带逐步下移,渗透顺序由整车配置结构与成本账共同决定;二是完整形态的诞生,当柔性传感与自适应算法成熟并接入集中架构,"随体塑形"从分散式方案迁入中央气源,"集中气源式自适应座椅"才从一个组合预期变成完整量产的现实。

登录 后发表评论
暂无评论,来抢沙发吧~